Janvier à septembre 2026 · d’après le fil de nouvelles d’Auto-Gestion
En parcourant une année de couverture, une chose saute aux yeux : 2026 aura été une année charnière pour l’après-marché canadien. Trois grands courants la traversent — la percée des véhicules électriques chinois, une vague de consolidation mondiale, et une pression accrue sur la rentabilité et la main-d’œuvre des ateliers. Chaque mois s’ouvre ici sur une nouvelle pancanadienne déterminante, suivie de ce qui s’est joué ailleurs.
Janvier — Le marché canadien sous tension. Le marché automobile canadien entame l’année sur une croissance modérée, marquée par des pressions sur les prix et un virage technologique. À l’international, le CES 2026 place l’IA et les batteries à l’état solide au cœur de l’avenir de l’automobile.
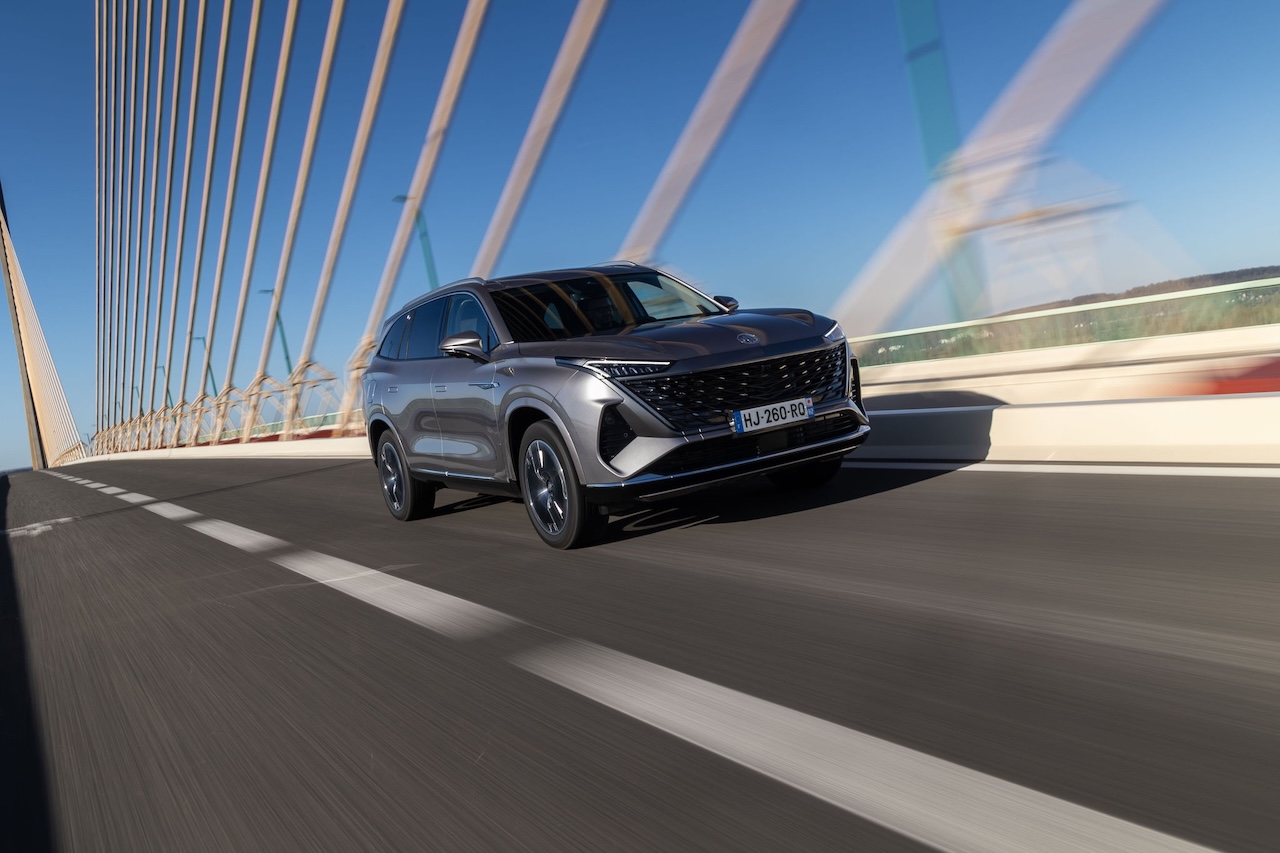
Février — Le Canada ouvre la porte aux VÉs chinois. Un virage tarifaire majeur qui bouleverse l’industrie et s’impose comme le fil conducteur de 2026. Même mois, un rapport chiffre à 500 $ les économies possibles pour les automobilistes grâce au droit à la réparation.
Mars — Le droit à la réparation gagne du terrain. Présenté comme un impératif concurrentiel pour tout le secteur canadien de l’entretien et de la réparation, le dossier progresse avec une législation au Manitoba saluée par l’AIA Canada. Au Québec, une mobilisation inédite rassemble les acteurs de l’industrie.
Avril — Six tendances pour l’après-marché canadien. Un dossier de fond identifie les six forces qui façonneront le marché secondaire automobile canadien en 2026, de la main-d’œuvre à l’accès aux données. En parallèle, Toyota investit plus de 300 M$ dans trois installations canadiennes.
Mai — Boyd Group frôle le milliard. Le géant canadien de la carrosserie pulvérise ses records avec près d’un milliard de dollars de ventes au premier trimestre. Au même moment, les premiers VÉs chinois débarquent réellement sous le nouveau cadre tarifaire.
Juin — L’alerte rentabilité. Le CRM Collision Index révèle que 68 % des ateliers canadiens sont moins rentables qu’avant, les assureurs étant pointés du doigt. Mois record aussi pour Toyota Canada, dont 70 % des ventes de mai sont électrifiées.
Juillet — UAP renforce son leadership. Avec l’acquisition d’HYDRALINE par SANIQUIP-BERGOR, UAP consolide sa position dans les pièces pour véhicules lourds. Sur la scène mondiale, Continental vend ContiTech pour 4,5 G$ afin de se recentrer entièrement sur le pneu.
Août — L’après-vente accélère. Constat marquant : au Canada, l’après-vente a crû trois fois plus vite que le parc automobile entre 2020 et 2025. En toile de fond, AIA Canada alerte sur la pénurie de techniciens et la fusion AkzoNobel–Axalta est approuvée à 99,97 %.
Septembre — GM mise sur le Canada. General Motors annonce plus d’un milliard de dollars d’investissements dans ses installations canadiennes, alors que plane de nouveau la menace tarifaire américaine sur l’industrie.
En résumé : percée chinoise, consolidation mondiale, rentabilité et rareté de la main-d’œuvre. Ces quatre thèmes ont dominé les neuf premiers mois de 2026 — et devraient continuer de façonner l’industrie d’ici la fin de l’année.
Photo par Logan Voss