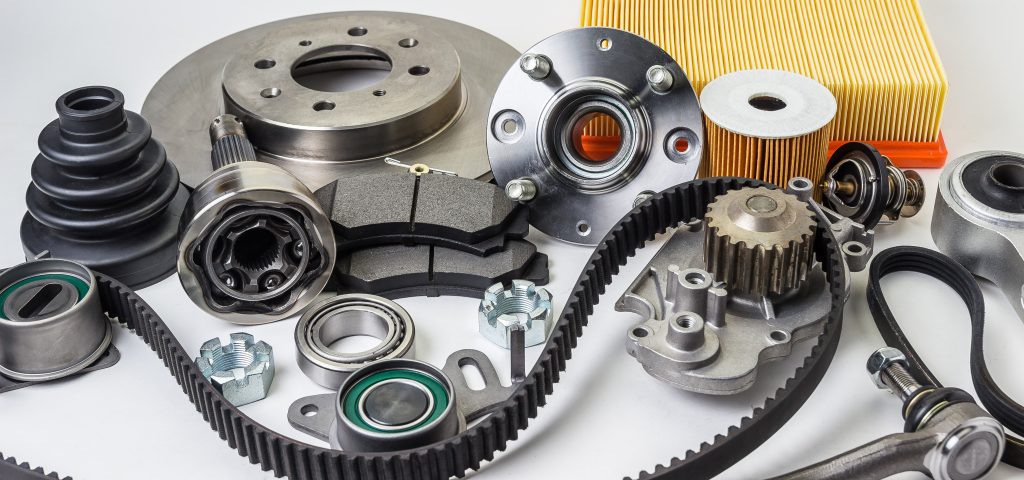
L’expansion en profondeur et en amplitude de la gamme de produits nécessaires pour réparer le nombre croissant — et de plus en plus diversifié — de voitures et de camions légers sur les routes canadiennes aggrave le défi déjà complexe de la prolifération des pièces de rechange.
Cette prolifération de pièces contraint les fabricants, distributeurs, détaillants et ateliers à gérer une étendue et une profondeur de l’inventaire de pièces pour véhicules légers qui croît sans cesse afin de répondre aux besoins du marché de la réparation.
Cela pose des défis pour les commerces traditionnels à tous les niveaux de l’après-vente. Par contraste, cette prolifération offre des opportunités concurrentielles pour le commerce électronique, tant pour le marché du « faites-le vous-même » (DIY) que pour celui du « on le fait pour vous » (DIFM).
Quatre facteurs propulsant la prolifération des pièces
La prolifération dans le marché des pièces pour véhicules légers est alimentée par quatre facteurs clés : la croissance des marques étrangères, l’augmentation de l’âge des véhicules, le progrès technologique des véhicules, et les pressions économiques sur les consommateurs.
Facteur 1 : Explosion des marques étrangères
Au Canada, les marques étrangères (japonaises, coréennes, européennes) occupent une part très importante du parc automobile. L’essor de ces véhicules, combiné à leur concentration dans la tranche d’âge où les pièces de rechange sont le plus utilisées, a fortement augmenté la demande spécifique pour ces marques, accentuant ainsi la prolifération des références.
Facteur 2 : Allongement de la durée de vie des véhicules
Les Canadiens conservent leurs véhicules de plus en plus longtemps. Le parc roulant comporte une proportion croissante de voitures de 10, 12, 15 ans et plus. En conséquence, la gamme d’années-modèles nécessitant des pièces doit s’élargir, ce qui impose des exigences plus fortes sur les stocks à tous les niveaux du marché.
Facteur 3 : Technologie avancée, hybrides et véhicules électriques
L’augmentation des composants « intelligents » — capteurs, modules électroniques — ainsi que l’adoption rapide de l’électrification et des systèmes d’aide à la conduite (ADAS), multiplient les types de pièces nécessaires. Chaque nouveau modèle exige souvent des pièces électroniques ou logicielles qu’il faut intégrer aux inventaires.
Facteur 4 : Pressions économiques sur les consommateurs
Au Canada comme ailleurs, plusieurs foyers vivent au jour le jour face à l’inflation. Cela génère une demande accrue pour des pièces de qualité « correcte » à prix modéré, plutôt que pour les options haut de gamme. Cela multiplie les déclinaisons de prix pour une même fonction — une pression supplémentaire sur les stocks diversifiés.
Défis pour les commerces traditionnels
Les acteurs traditionnels de la distribution auto pensaient souvent que de larges inventaires leur donnaient un avantage. Mais avec l’explosion des références, maintenir la « disponibilité instantanée » promise aux clients devient de plus en plus coûteux et impraticable.
Les coûts de logistique, la marge resserrée et le risque de surstock ou de rupture mettent en tension les modèles d’affaires existants.
Opportunités pour le commerce électronique
Pour le commerce en ligne, cette prolifération est une chance. D’abord, en éliminant des niveaux de distribution, l’e-commerce peut offrir des prix plus attractifs que les chaînes traditionnelles. Ensuite, l’incapacité croissante à garantir une pièce immédiatement en magasin affaiblit un des grands avantages des commerces physiques.
Les clients deviennent plus disposés à commander en ligne et à faire livrer directement au garage agréé pour que la réparation commence dès réception. Le modèle online-to-offline (o2o) gagne du terrain : les clients planifient leur intervention une fois la pièce livrée, au lieu de compter sur une disponibilité immédiate en magasin.
Crédit texte : Lang Marketing
Crédit image : Adobe stock